


Srednja i istočna Europa više nije regija koja međunarodne investitore privlači ponajprije nižim troškovima poslovanja i mogućnošću brzog gospodarskog sustizanja razvijenog Zapada. U svijetu sve izraženijih geopolitičkih podjela, povratka industrijske proizvodnje u Europu i ubrzanog razvoja umjetne inteligencije pred ovom se regijom otvaraju nove investicijske prilike. Istodobno, kapital postaje sve izbirljiviji, a kvaliteta kompanija važnija nego prije. Za međunarodne investitore zemljopisni položaj kompanije sve je manje dovoljan argument sam po sebi – važniji postaju kvaliteta upravljanja, potencijal rasta i mogućnost širenja poslovanja na druga tržišta.
To su neke od glavnih poruka panela „Ulaganje u srednjoj Europi u doba fragmentacije i umjetne inteligencije“, održanog na konferenciji Izazov promjene, koju su organizirali Udruga društava za upravljanje mirovinskim fondovima i mirovinskih osiguravajućih društava (UMFO) i Zagrebačka burza.
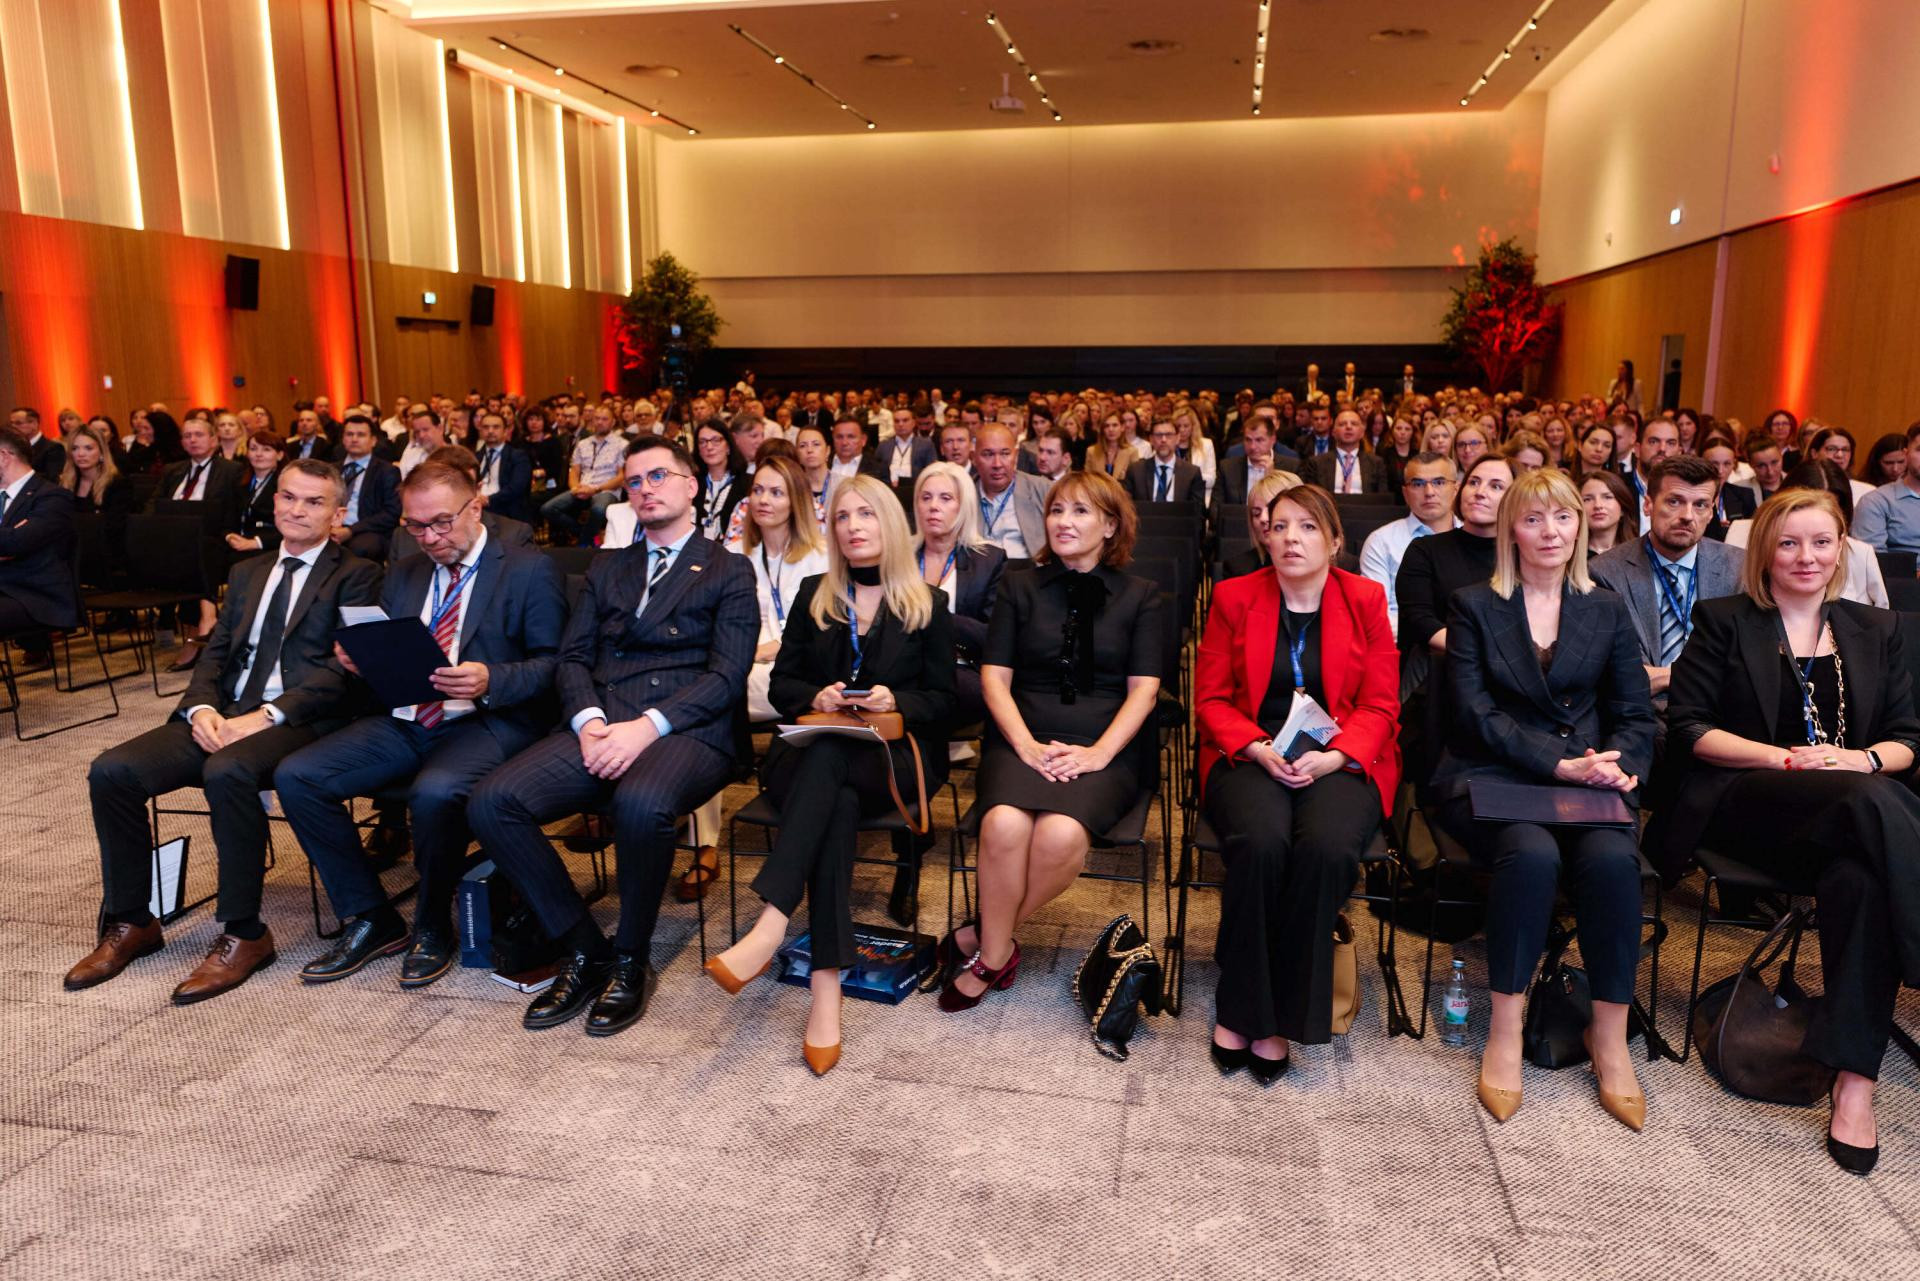
Iz rasprave je bilo jasno da su se uvjeti ulaganja u posljednjih desetak godina znatno promijenili. Dok su ranije važnu ulogu u gospodarskom rastu srednje i istočne Europe imali europski fondovi, izravna strana ulaganja i prednosti jeftinije radne snage, budući će rast sve više ovisiti o tehnologiji, kvaliteti upravljanja i sposobnosti kompanija da uspješno posluju na više tržišta.
Upravo fragmentiranost srednjoeuropskog tržišta, koja je godinama predstavljala prepreku poslovanju, zahvaljujući umjetnoj inteligenciji može postati prednost, smatra Matthew Strassberg, upravljački partner investicijskog fonda MidEuropa. Lena Habuš iz Deloittea istaknula je pak da se tijekom posljednjih deset godina promijenio i način na koji međunarodni investitori vrednuju kompanije u srednjoj i istočnoj Europi. Nekada su se tvrtke iz te regije u pravilu prodavale uz određeni diskont u odnosu na usporedive zapadnoeuropske kompanije, no danas to više nije nužno slučaj.
- Prije deset godina bilo je jasno da kompanije iz srednje i istočne Europe imaju niže vrijednosti od onih na Zapadu. Danas se situacija značajno promijenila. Razlike više ne proizlaze toliko iz zemljopisnog položaja koliko iz kvalitete samih kompanija - istaknula je Habuš, koja se specijalizirala za korporativne financije u SEE regiji.
Povratak povjerenja
Narodne obveznice i "trezorci" građanima pokazali da mogu imati koristi od tržišta kapitala
Zamjenica predsjednika Upravnog vijeća Hanfe Anamarija Staničić apostrofirala je hrvatski investicijski račun (HIR) kao sljedeći korak razvoja tržišta kapitala. Ocijenila je i da su "narodne" obveznice i "trezorci" građanima pokazali da mogu imati koristi od tržišta kapitala, a ti instrumenti služe i za povratak povjerenja u domaću burzu. Predsjednica Uprave ZSE-a Ivana Gažić je ocijenila da će HIR stvoriti okruženje u kojem će hrvatski građani još slobodnije moći ulagati i razmišljati o svojoj budućnosti. Kao značajan iskorak je označila i edukativni program "Sandbox", kojem je cilj pripremiti poduzeća za izlazak na burzu. Predsjednik UMFO-a Kristijan Buk je poručio da je mirovinska reforma prva prava strukturna reforma u Hrvatskoj, iznijevši i podatke da obvezni mirovinski fondovi trenutno imaju više od 29 milijardi eura imovine pod upravljanjem. Do kraja 2025. građanima su zaradili oko 11,3 milijarde eura.
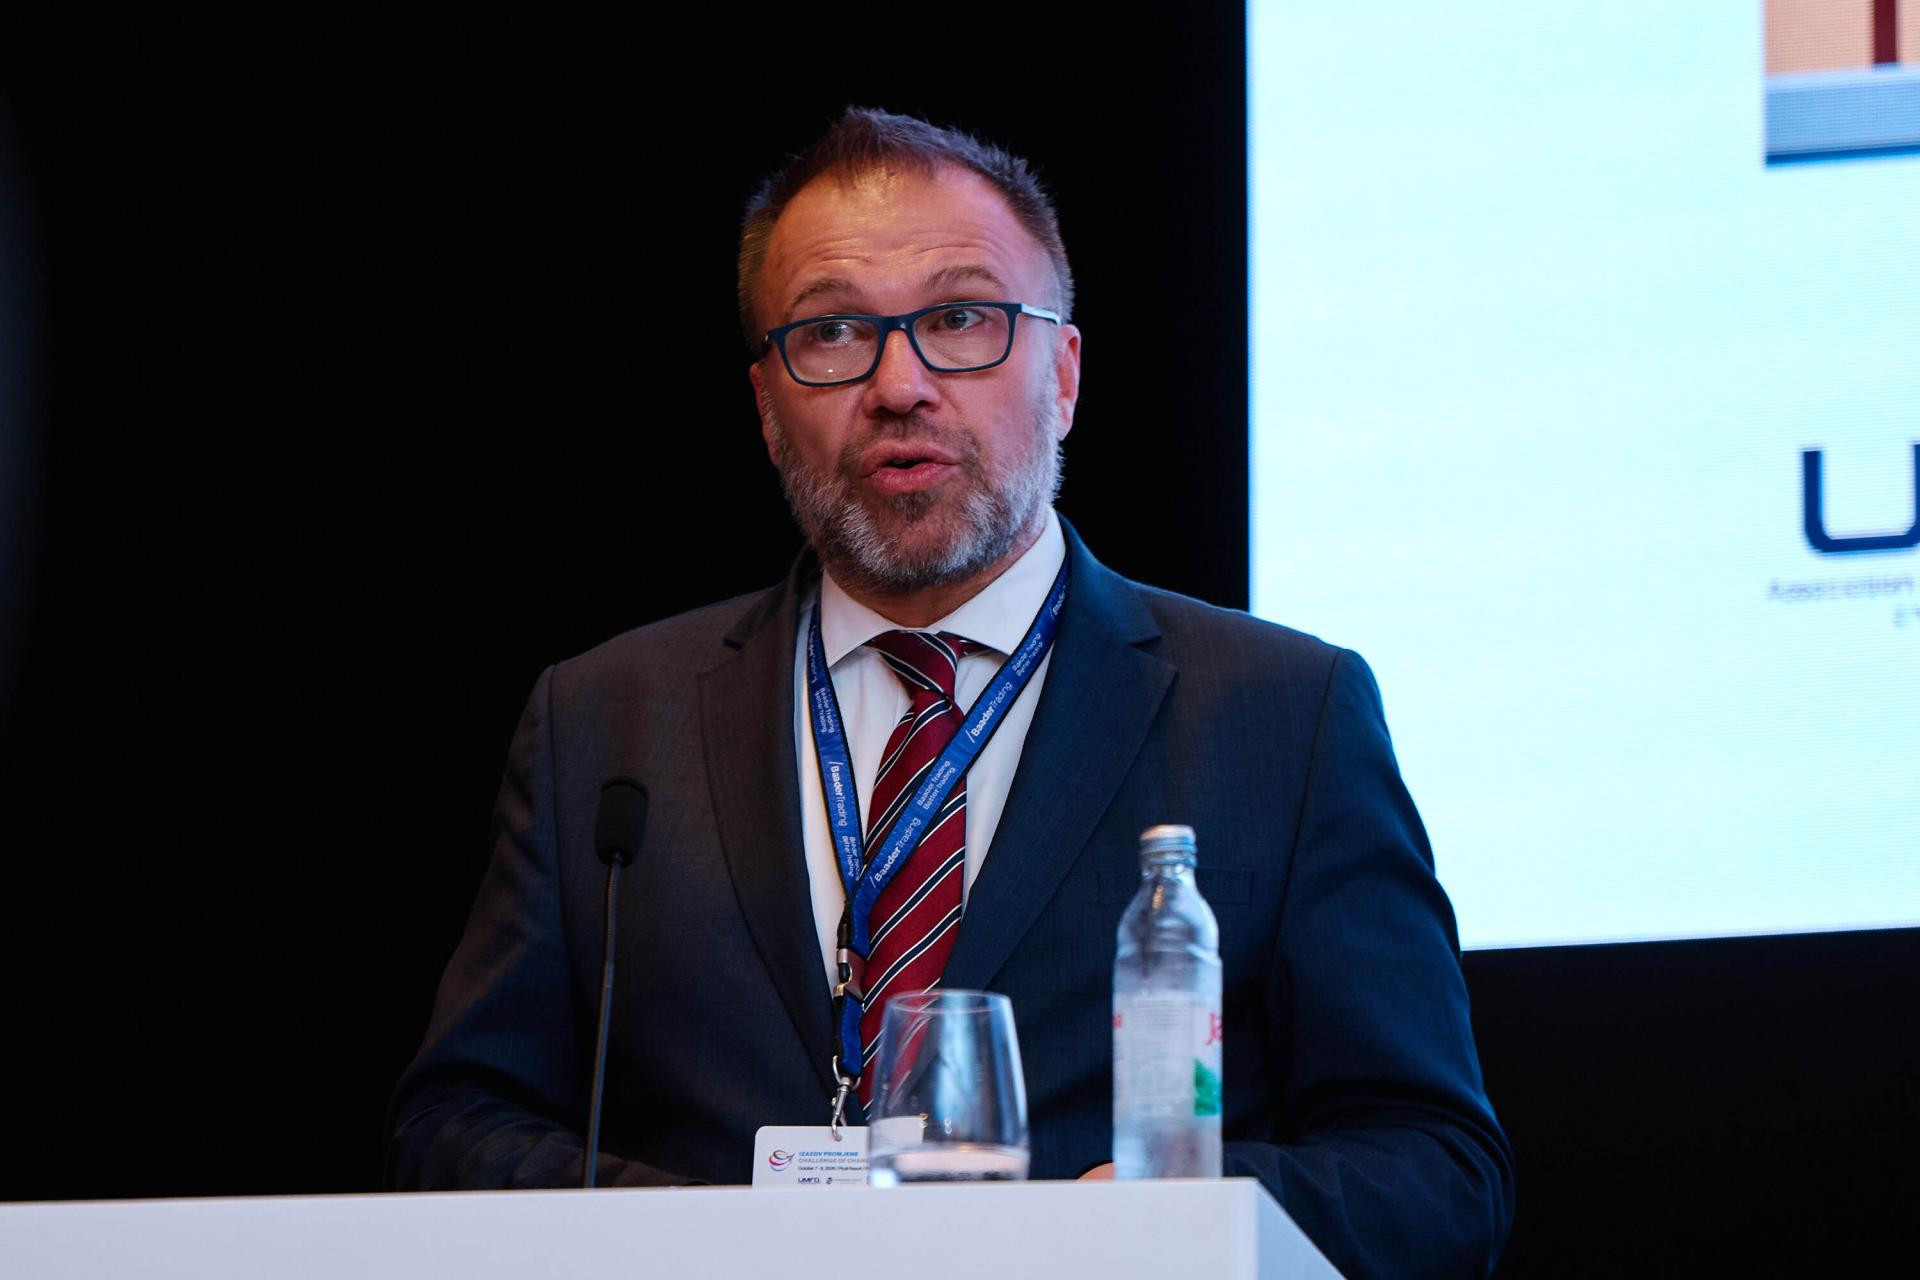
Jedno od područja u kojem se otvaraju nove investicijske prilike bit će energetska i digitalna infrastruktura. Lukas Fasching, glavni upravitelj fonda u Raiffeisen Capital Managementu, upozorio je da se geopolitička fragmentacija i razvoj umjetne inteligencije susreću upravo u potrebi za većim energetskim kapacitetima.
- Kada govorimo o geopolitičkoj fragmentaciji, govorimo o vraćanju proizvodnje, sigurnosti opskrbe i potrebi za otpornijom infrastrukturom. Kada govorimo o umjetnoj inteligenciji, govorimo o podatkovnim centrima kojima su potrebne goleme količine električne energije. Oba procesa vode prema istom zaključku, a to je da Europa mora ulagati u proizvodnju energije, elektroenergetske mreže i nove infrastrukturne kapacitete – rekao je Fasching.
Povratak proizvodnje u Europu i ubrzana digitalizacija tako istodobno povećavaju potrebu za ulaganjima u infrastrukturu. Upravo na spoju energetike, tehnologije i industrije sudionici rasprave vide dio budućih prilika za kapital.
Dio rasprave odnosio se na dostupnost kapitala hrvatskim poduzećima. Darko Drozdek iz Mezzanine Partnersa istaknuo je da hrvatske banke posluju u znatno stabilnijem okruženju nego prije desetak godina, ali da to ne znači kako mogu odgovoriti na sve financijske potrebe poduzetnika.
- U Hrvatskoj problem nije nedostatak novca. Novca u bankarskom sustavu ima dovoljno. Međutim, financijske potrebe kompanija postaju sve složenije. Posebno se to odnosi na mala i srednja poduzeća koja više ne trebaju samo klasične kredite za kupnju nekretnina ili opreme - objasnio je Drozdek.
Upravo se tu otvara prostor za alternativne oblike financiranja, poput privatnog duga i mezaninskog kapitala, koji kombinira obilježja dužničkog i vlasničkog financiranja.
- Jaz između tradicionalnog bankarskog financiranja i potreba kompanija nije nastao zato što banke loše rade svoj posao. Naprotiv, banke imaju svoju ulogu i postoje vrste rizika koje ne bi ni trebale preuzimati - rekao je Drozdek. Za investitore, međutim, nije dovoljno samo pronaći kvalitetnu kompaniju i povećati njezinu vrijednost. Jednako važno postaje pitanje kako iz ulaganja izaći i ostvariti povrat.
Matthew Strassberg upozorio je na problem izlaska investicijskih fondova iz kompanija u koje su prethodno ulagali. U srednjoj i istočnoj Europi, objasnio je, postoji interes za ulaganje u manje poduzetničke kompanije, kao i za preuzimanje velikih, profesionalno vođenih sustava, ali između tih dviju kategorija postoji i značajan broj kompanija koje ne pripadaju ni jednoj od tih skupina.
Faton Behadini, potpredsjednik Amundi Alpha Associatesa, također je naglasio da investitori sve veću pozornost posvećuju stvarnom povratu uloženog kapitala. Nije dovoljno da vrijednost kompanije raste na papiru, nego fondovi moraju biti sposobni realizirati ulaganje.
- Povrat kapitala investitorima postaje sve važniji kriterij pri odabiru fondova. Postoje kvalitetne kompanije čija je vrijednost rasla, ali ih fondovi zadržavaju dulje nego što su planirali jer na tržištu ne mogu postići očekivanu cijenu – naveo je Behadini.
Sadržaj omogućavaju UMFO i Zagrebačka burza


Za sudjelovanje u komentarima je potrebna prijava, odnosno registracija ako još nemaš korisnički profil....