


Plaća li se ili ne u Hrvatskoj porez na naslijeđeni novac?
To pitanje otvorila je naša nedavna priča koja se bavila slučajem umirovljenika iz Žrnovnice, Blaženka Javorčića. Njemu je u listopadu 2022. umrla majka, iza koje je ostao dug u OTP banci, sve u okvirima dopuštenog minusa. Između dvije provjere na bankomatu iznos je, međutim, u nekoliko dana čak i narastao jer je Hrvatskom zavodu za mirovinsko osiguranje vraćena njezina zadnja mirovina.
Prvo je bilo povuci-potegni s OTP bankom oko kamata na dug, od kojeg Javorčić nije bježao, ali je problem bio što su ih nastavili obračunavati dobra četiri mjeseca nakon što je završena ostavinska rasprava i on se na šalteru pojavio s urednim rješenjem o nasljeđivanu, po kojemu je jedini zakonski nasljednik svih prava i obveza preminule.
Obećanje iz Mirovinskog
Kada je to uspio riješiti i vratiti ono što mu je oduzeto, onda je na scenu stupio HZMO. Umjesto očekivanih 440, koliko je iznosila majčina mirovina, na njegov račun uplaćeno je 390 eura. Objašnjenje koje je dobio u splitskoj ispostavi Zavoda bilo je da mu je obračunat porez, i to onaj na dohodak, ali da će mu sve biti vraćeno s godišnjim obračunom.
Obračun mu je stigao kao i drugima sredinom ove godine, ali umjesto 50, vraćeno mu je samo 13 i nešto eura. Ostalo je za sebe zadržala država, odnosno lokalna samouprava. Kada se Blaženko otišao požaliti u Poreznu, rekli su mu, kako nam je ispričao, da "još treba biti sretan jer nije upao u veći porezni razred".
Radeći na ovoj priči, logično da smo tražili objašnjenje Ministarstva financija, odnosno Porezne uprave RH, jer dobar dio građana, uostalom kao i sam Blaženko Javorčić, živi u uvjerenju da prva nasljedna linija, u koju se ubrajaju supružnici, potomci i preci koji čine uspravnu liniju te posvojenici i posvojitelji koji su u tom odnosu s umrlim ili darovateljem, ne plaćaju porez na naslijeđene pokretnine, u koje se ubraja gotovi novac do iznosa od 6700 eura ili nekada 50 tisuća kuna.
Iz Porezne, ne želeći javno ulaziti u konkretni slučaj umirovljenog Žrnovčanina, stvarno i potvrđuju da prema propisima o porezu na dohodak oporezivim dohotkom se ne smatraju nasljedstva, primjerice, imovina i novac na računu ostavitelja, tj. ne postoji obveza plaćanja poreza na dohodak na njih, već se eventualna porezna obveza utvrđuje u skladu s propisom kojim se utvrđuje porez na nasljedstva i darove.
Ali, postoji kvaka. Prema propisima o porezu na dohodak predviđeno je da isti taj nasljednik može postati porezni obveznik za sve porezne obveze koje proizlaze iz dohotka što ga je ostavitelj ostvario do svoje smrti te istodobno za dohodak koji mu pritječe iz naslijeđenih izvora dohotka.
Trenutak isplate
- Navedeno znači da porezni obveznik nasljednik ima obvezu u ime i za račun ostavitelja podmiriti dospjele obveze do vrijednosti naslijeđene imovine te može podnijeti njegovu godišnju poreznu prijavu ili pokrenuti poseban postupak utvrđivanja poreza na dohodak i ispuniti druge zakonom propisane obveze. Također, ako nasljednik ostvari, primjerice, mirovinu ostavitelja, koja istom za života nije bila isplaćena pa time ni porezna obveza nije bila utvrđena, nasljednik je obveznik plaćanja poreza na dohodak za naslijeđeni izvor dohotka, odnosno mirovinu pri njezinoj isplati.
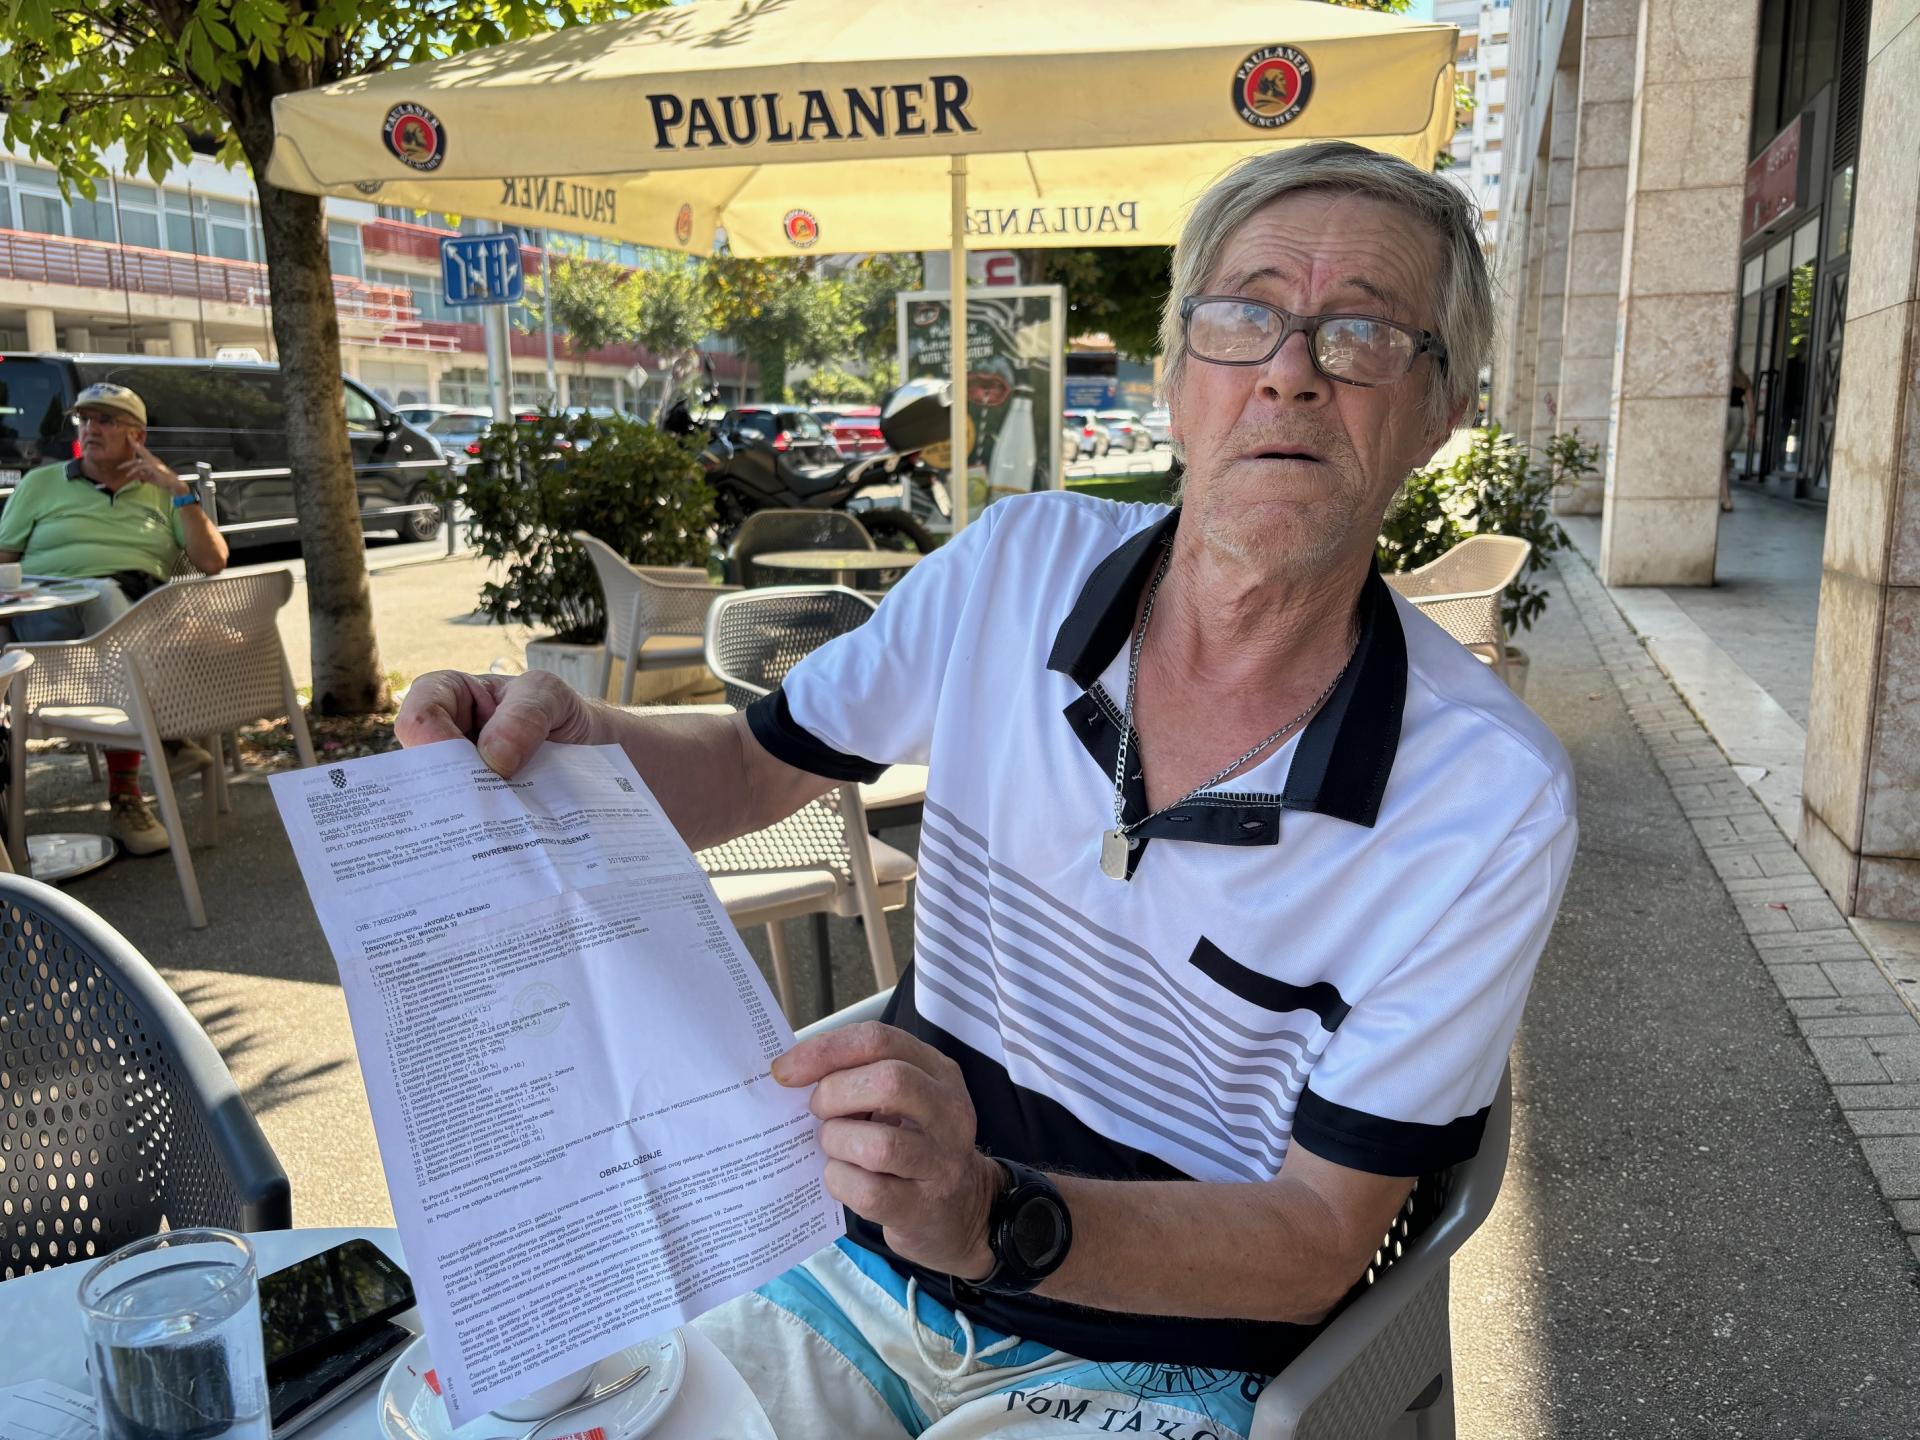
- Drugim riječima - objašnjavaju u nastavku iz Porezne uprave - mirovina koja se isplaćuje nasljedniku nakon smrti ostavitelja smatra se oporezivim primitkom jer ona nikad nije bila isplaćena ostavitelju i samim time nikad nije utvrđena eventualna porezna obveza. Isplatitelj, odnosno HZMO, pri isplati mirovine dužan je obračunati, obustaviti i uplatiti predujam poreza na dohodak nasljedniku po istom izvoru dohotka koji se utvrđivao ostavitelju, točnije utvrditi porez na dohodak od nesamostalnog rada, koji se odnosi i na mirovinu. Isplatitelj utvrđuje poreznu obvezu ovisno o poreznom statusu nasljednika. Ako je nasljednik umirovljenik, utvrđena porezna obveza umanjuje se za 50 posto, a ako nije, ne može se primijeniti navedeno oslobođenje.
U slučaju Javorčić, znači, računalo se da mirovina pokojnici uopće nije bila isplaćena, iako je ona na njezinu računu provela neko vrijeme prije negoli ju je OTP banka vratila na račun Mirovinskog. Kada je pak nakon završetka ostavinskog postupka vraćena na Blaženkov račun, računalo se da porez uopće nije plaćen. Kako je on umirovljenik, na koncu mu je utješno porezna obveza umanjena tek za 50 posto, pa je tako i vraćeno tek 13 i kusur eura umjesto očekivanih 50.
Rupa u zakonu?
O ovom slučaju razgovarali smo s nekima od poreznih savjetnika i odvjetnika specijaliziranih za postupke nasljeđivanja. Rekli su nam, iako se događa u praksi, da nije baš tako često da se mirovina nakon smrti osiguranika u tako kratkom roku vrati HZMO-u.
- Očito se radi o jednom automatizmu sustava, a po meni čak i rupi u zakonu jer je mirovina isplaćena i porez na dohodak obračunat za mjesec dok je pokojnica bila na životu. Pri tome ništa ne bi trebala mijenjati na stvari činjenica je li ona s obzirom na visinu mirovine bila oslobođena plaćanja poreza na dohodak. Živo me interesira kako bi Porezna uprava postupila da je recimo pokojnik imao mirovinu od 2 tisuće eura i kao takav bio obveznik poreza na dohodak. Znači li to da bi došlo do dvostrukog oporezivanja, znači i ostavitelja i njegovih nasljednika iz prvog reda za istu mirovinu. Zakon, koliko znam, nije detaljno to propisao, a teoretski se može dogoditi - komentirao nam je jedan porezni konzultant.
Na stranicama nekih odvjetničkih ureda našli smo detaljan opis postupka nasljeđivanja kako nekretnina, tako i pokretnina. Nitko nije uzeo u obzir situaciju u kojoj se našao Blaženko Javorčić. Zato se iz njegova slučaja da ponešto i naučiti.

Za sudjelovanje u komentarima je potrebna prijava, odnosno registracija ako još nemaš korisnički profil....